Eine Bank finanziert ein Mietshaus auf Basis der erwarteten Einzahlungen, Sicherheiten und Risiken. Wie empfindlich die Rechnung reagiert, sieht man an einem einfachen Modell. Ein Haus mit 1.800 Quadratmetern vermietbarer Fläche kostet einschließlich Grundstück 7,2 Millionen Euro. Davon kommen 1,44 Millionen aus Eigenkapital. Der Kredit beträgt 5,76 Millionen Euro. Für nicht auf die Miete umgelegte Bewirtschaftung setzen wir 54.000 Euro im Jahr an. Alle Beträge sind Modellannahmen.
Daten und Einordnung ansehen
Falls Spalten fehlen: Tabelle seitlich verschieben.
| Szenario | m² | Projekt (€) | Eigenkapital (€) | Zuschuss (€) | Kredit (€) | Zins (%) | Tilgung (%) | Bewirtschaftung (€) | Zahlbedarf Jahr 1 (€) | Je m² im Monat (€) |
|---|---|---|---|---|---|---|---|---|---|---|
| Ausgangsrechnung | 1800 | 7200000 | 1440000 | 0 | 5760000 | 3 | 2 | 54000 | 342000 | 15.83 |
| Höherer Zins | 1800 | 7200000 | 1440000 | 0 | 5760000 | 4.5 | 2 | 54000 | 428400 | 19.83 |
| Zuschuss und Bindung | 1800 | 7200000 | 1440000 | 1000000 | 4760000 | 4.5 | 2 | 54000 | 363400 | 16.82 |
Ausgangswerte als CSV herunterladen
Rechenweg im ersten Jahr: Kredit mal Zins und Anfangstilgung plus laufender Bewirtschaftungsaufwand. Geteilt durch zwölf Monate und die Wohnfläche.
Alle Eingaben sind Annahmen in Euro oder Prozent. Die Bundesbankreihe für private Haushalte ist kein Eingangswert für das Modell.
Derselbe Bau, eine andere Monatsrechnung
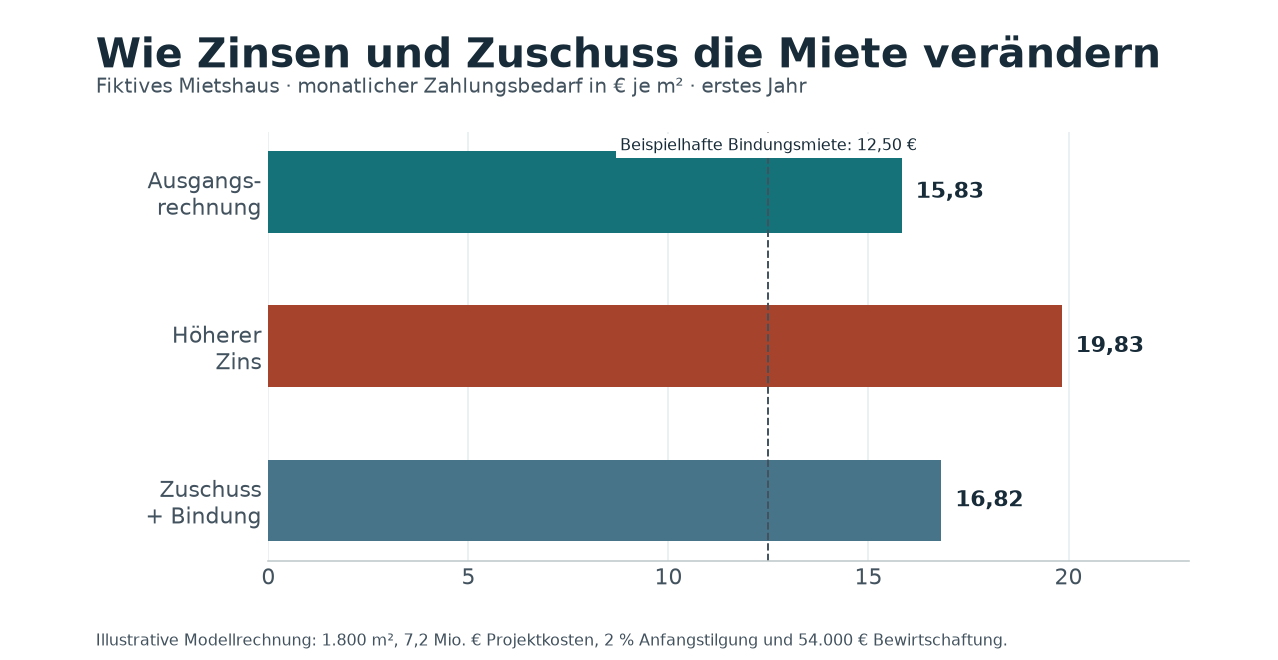
Bei 3 Prozent Zins und 2 Prozent Anfangstilgung beträgt die vereinfachte Kreditrate fürs erste Jahr 288.000 Euro. Zusammen mit den laufenden Kosten ergibt das einen monatlichen Zahlungsbedarf von 15,83 Euro pro Quadratmeter. Mit 4,5 Prozent Zins werden es 19,83 Euro. Ist das Grundstück im ersten Szenario 300.000 Euro teurer und wird der Mehrbetrag vollständig über den Kredit getragen, steigen die Zahlungen bei gleichem Satz um 15.000 Euro im Jahr oder knapp 70 Cent je Quadratmeter im Monat.
Bei 4,5 Prozent Zins senkt ein einmaliger Zuschuss von einer Million Euro den Kredit im Modell auf 4,76 Millionen Euro. Der monatliche Zahlungsbedarf fällt auf 16,82 Euro pro Quadratmeter. Eine hypothetische Bindungsmiete von 12,50 Euro würde an dieser Stelle nicht alle angesetzten Zahlungen decken. Welche Kombination aus Grundstücksvergünstigung, Eigenkapital, Zuschuss und Miete ein bestimmtes Vorhaben trägt, muss gesondert berechnet werden.
Das Mietshaus selbst durchrechnen
Was diese Rechnung offenlässt
Tilgung steckt in der Auszahlung an die Bank und baut gleichzeitig Fremdkapital ab. Sie ist damit etwas anderes als ein Zinsaufwand. Leerstand, Steuern, eine Verzinsung des Eigenkapitals, Anschlussfinanzierung und der wirtschaftliche Wert am Ende fehlen. Das Modell ist daher eine Rechnung über Zahlungen im ersten Jahr. Die erzielbare Miete hängt zusätzlich von Markt, Förderung und Bindungen ab. Auch reale Finanzierungen von privaten Wohnungskäufern haben oft unterschiedliche Zinsbindungsfristen. Die Bundesbank erfasst dafür eigene Effektivzinsreihen, die keine Mietshauskredite repräsentieren. Bundesbank, Wohnungsbaukredite an private Haushalte
Wer eine Wohnung für sich kauft, hat eine andere Rechnung. Bei 300.000 Euro Restschuld bedeutet ein um einen Prozentpunkt höherer Zins auf die anfängliche Kreditsumme überschlägig 3.000 Euro pro Jahr oder 250 Euro pro Monat zusätzlich. Bei einem tilgenden Darlehen sinkt die Restschuld im Verlauf. Zur Haushaltsrechnung gehören auch Kaufnebenkosten, Rücklagen für Reparaturen und die Frage, welche Rate nach Ablauf der Zinsbindung tragbar wäre. Ein Vergleich mit der Miete muss daher sowohl die monatliche Belastung als auch die Vermögensbildung und das Risiko berücksichtigen.
Weiter zu Bodenpreisen, Baukosten und Sozialbindungen.